
Factoraje para principiantes
Muy pronto entenderá lo esencial del factoring
Ha oído hablar del factoraje, pero no tiene ningún conocimiento sobre el tema? Descubra, a través de esta guía para principiantes, toda la información necesaria para empezar a entender correctamente el factoraje.
Definición del factoraje para principiantes
Tanto si es principiante en factoraje como si ya ha recurrido alguna vez a esta solución para reforzar su fondo de maniobra, es posible que todavía tenga dudas sobre el funcionamiento general del proceso. Antes de comprender el mecanismo del factoraje, conviene familiarizarse con algunos términos clave que resumen de forma sencilla y precisa esta solución:
Explicación sencilla del funcionamiento del factoraje
El funcionamiento del factoraje explicado paso a paso:
- El factoraje ofrece a la empresa una financiación en 24 horas del importe parcial o total de las facturas emitidas a sus clientes.
- El factor transmite a la empresa adherida el 90 % del importe de la factura.
- La sociedad de factoring abona al vencimiento el 10 % restante, cuando el cliente paga la factura al factor, una vez deducidos los gastos previstos en el contrato.
Esquema sencillo del funcionamiento del factoraje:
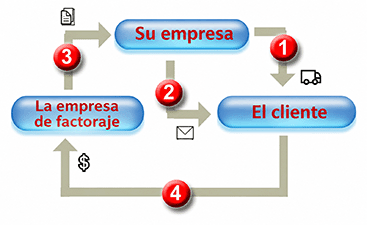
- Entrega del producto.
- Facturación.
- Transferencia en 24 horas.
- Pago al vencimiento.
Las ventajas del factoraje explicadas para principiantes
El factoraje, a menudo poco conocido por quienes no dominan la financiación empresarial, es una herramienta potente al servicio de la gestión y la financiación de las empresas. Descubra las ventajas del factoring.
Los costes del factoraje para principiantes
Existen dos costes importantes en el factoraje:
Según los factors, pueden añadirse gastos complementarios.
Recordatorio: en el factoraje aparecen dos términos esenciales que actúan como referencias financieras: el EURIBOR, acrónimo de Euro Interbank Offered Rate, y el EONIA, Euro OverNight Index Average. Estos dos tipos de referencia tienen una importancia clave en el entorno financiero, con funciones distintas pero complementarias.
EURIBOR: Euro Interbank Offered Rate, tipo de referencia del mercado monetario de la zona euro.
EONIA: Euro OverNight Index Average, tipo de referencia de los depósitos interbancarios.
Para entender bien el factoraje cuando se empieza desde cero
Vamos a explicarle el factoraje de la forma más sencilla y clara posible. Imagine que tiene una pequeña empresa que vende productos o servicios a otras empresas. Cuando realiza ventas, emite facturas a sus clientes para pedirles que le paguen en una fecha posterior.
Sin embargo, puede ocurrir que sus clientes tarden en pagarle: 30, 45, 60 o 90 días, e incluso que no paguen en la fecha acordada. Esto puede provocar problemas de tesorería para su empresa.
Aquí es donde entra en juego el factoraje. El factoring es una solución financiera que permite transformar sus facturas aún no pagadas en dinero disponible más rápidamente.
Así funciona:
- Emisión de facturas: usted vende sus productos o servicios a su cliente y emite facturas con plazos de pago acordados, por ejemplo 30 días.
- Factoring: en lugar de esperar a que sus clientes le paguen, puede decidir vender sus facturas a una empresa especializada llamada sociedad de factoring o factor. A cambio, el factor le adelanta una parte del importe de la factura, generalmente entre el 70 % y el 90 %.
- Anticipo de tesorería: recibe ese dinero casi de inmediato, lo que le permite disponer de liquidez para pagar a sus proveedores, empleados o invertir en su empresa.
- Pago por parte de los clientes: sus compradores siguen pagando en la fecha prevista. Sin embargo, el pago se realiza directamente al factor cuando el contrato es notificado.
- Saldo menos los gastos: una vez que sus clientes han pagado, el factor le abona el saldo restante después de deducir los gastos de factoraje. Estos gastos suelen representar un porcentaje del valor de la factura.
Y así de simple es.
¿Por qué elegir el factoraje?
El factoraje acompaña el crecimiento de su empresa asegurando una tesorería sólida, lo que le permite planificar su expansión sin temer restricciones financieras. Además, reduce considerablemente sus cargas administrativas. La gestión completa de la facturación es una actividad que consume mucho tiempo y requiere numerosas horas cada mes.
Si pudiera recuperar ese tiempo, ¿qué haría por su empresa? ¿Podría desarrollar nuevos productos o servicios? Incluso podría recuperar sus fines de semana, a menudo dedicados a tareas administrativas que no ha tenido tiempo de realizar durante la semana.
Al firmar un contrato de factoraje, se beneficia del cobro inmediato de sus facturas y elimina la necesidad de esperar los vencimientos legales. Esto libera su mente y le permite dedicarse más rápidamente a nuevos clientes.
En cuanto al coste del factoring, puede variar entre el 4 % y el 8 % del importe de las facturas clientes. Esta suma incluye el coste de gestión del factoraje, una comisión de financiación y gastos de expediente. Si no desea soportar este gasto adicional, puede preverlo en su presupuesto o integrarlo en su oferta comercial inicial.
El factoraje se presenta como una solución eficaz y tranquilizadora: asegura un cobro rápido de sus pagos y delega las tareas administrativas relacionadas con la gestión de su facturación. Así, puede mantenerse centrado en su actividad principal y disfrutar de fines de semana más tranquilos, dedicados a su familia o amigos. Para facilitar la puesta en marcha de este servicio, también puede elegir una solución de facturación que integre servicios de recobro en línea.
¿Cómo saber si una factura puede financiarse mediante factoraje?
Cuando se descubre el factoraje, se puede tener la impresión de que basta con enviar una factura al factor para obtener automáticamente un anticipo. En realidad, no todas las facturas se financian de la misma forma. El factor busca sobre todo comprobar que el crédito es real, que corresponde a una venta o prestación efectivamente realizada y que el cliente está en condiciones de pagarla.
En la mayoría de los casos, la factura debe corresponder a una venta entre profesionales. El cliente puede ser una empresa privada, una asociación con actividad profesional o, según los contratos, una administración o entidad pública.
Una factura financiable debe estar generalmente justificada
El factor puede solicitar documentos que demuestren que la prestación se ha realizado correctamente. Según la actividad, puede tratarse de:
Una factura emitida demasiado pronto, cuando la prestación todavía no ha terminado, puede ser rechazada. Lo mismo ocurre cuando ya existe un litigio con el cliente.
La calidad del cliente cuenta tanto como la de la empresa
En factoraje, el factor analiza naturalmente la situación de la empresa que solicita la financiación, pero también estudia la solvencia de los clientes que deberán pagar las facturas. Esta es una diferencia importante respecto a un crédito bancario clásico.
Una empresa joven con poco historial puede obtener a veces una solución si factura a clientes sólidos y si sus créditos están bien documentados. A la inversa, una sociedad antigua puede encontrar límites de financiación si una parte importante de su volumen de negocio depende de clientes frágiles o que pagan regularmente con retraso.
¿Qué analiza el factor antes de aceptar una empresa?
El factor no se limita a mirar el volumen de negocio. Su objetivo es comprender cómo funciona la cartera de clientes y determinar si las facturas podrán financiarse y cobrarse en buenas condiciones.
La distribución del volumen de negocio entre los clientes
Una empresa que realiza el 70 % de su actividad con un solo cliente principal presenta un riesgo distinto al de una empresa cuyo volumen de negocio se reparte entre veinte clientes. El factor analizará, por tanto, la concentración de la cartera y fijará, si es necesario, un límite de financiación sobre determinados deudores.
Los plazos de pago realmente observados
El plazo indicado en las facturas no siempre cuenta toda la historia. Un cliente facturado a 60 días que suele pagar a 80 días inmoviliza más tesorería. El factor puede analizar un balance de antigüedad de saldos de clientes para conocer el comportamiento real de los compradores.
El número de facturas y su importe medio
Dos empresas con el mismo volumen de negocio pueden tener perfiles muy diferentes. Una sociedad que emite diez facturas importantes al mes no tiene los mismos costes de gestión que una empresa que trata varios cientos. El número de facturas, su importe medio y el número de clientes influyen, por tanto, en las condiciones propuestas.
El nivel de litigios y abonos
Un volumen elevado de abonos o de facturas impugnadas complica la financiación. El factor quiere asegurarse de que los créditos remitidos corresponden realmente a importes que los clientes aceptarán pagar.
La situación financiera de la empresa
Los balances, la situación contable reciente, el nivel de endeudamiento y las posibles deudas fiscales o sociales pueden analizarse. Sin embargo, el estudio no se detiene ahí. La calidad de la cartera de clientes y de los créditos desempeña un papel determinante en la decisión.
Los errores de principiante que conviene evitar con el factoraje
El factoraje es sencillo en su principio, pero un contrato puede resultar decepcionante si la empresa no verifica ciertos puntos desde el inicio. Los errores más frecuentes proceden a menudo de una confusión entre el importe facturado, el importe realmente financiado y el coste total del servicio.
Comparar únicamente la tasa anunciada
La tasa de comisión es importante, pero no basta. También hay que analizar el fondo de garantía, los gastos fijos, el mínimo anual de comisiones, los gastos por cliente y la tasa realmente aplicada a la financiación.
La buena pregunta es: ¿cuánta tesorería voy a recibir realmente y cuánto me costará el servicio durante un año completo?
Pensar que todas las facturas serán financiadas automáticamente
Cada cliente puede disponer de un límite. Si ese límite se alcanza, las nuevas facturas pueden quedar en espera o financiarse solo parcialmente. Antes de firmar, hay que verificar los límites concedidos a los principales clientes.
Confundir impago y litigio comercial
Una garantía contra insolvencia no cubre automáticamente un desacuerdo comercial. Si el cliente se niega a pagar porque impugna la prestación, la entrega o el precio, el crédito puede salir de la financiación hasta que el litigio se resuelva.
Olvidar el funcionamiento del fondo de garantía
El fondo de garantía es una retención destinada a cubrir ciertos riesgos del contrato. Reduce la tesorería inmediatamente disponible, pero no debe confundirse con un gasto definitivamente perdido. Su funcionamiento y sus condiciones de restitución deben comprenderse con claridad.
Firmar sin revisar las condiciones de salida
El contrato puede prever una duración de compromiso, una renovación automática y un plazo de preaviso. Estas cláusulas deben estudiarse antes de la firma, incluso si la empresa no prevé cambiar de factor a corto plazo.
Preguntas frecuentes sobre el factoraje para principiantes
Estas preguntas completan las explicaciones básicas con situaciones que aparecen a menudo durante los primeros usos de un contrato de factoraje.
1. ¿Se puede utilizar el factoraje con solo unas pocas facturas al mes?
Sí. Algunas ofertas están previstas para volúmenes reducidos o para una financiación puntual. Hay que verificar sobre todo que los gastos fijos no hagan que la solución resulte demasiado cara respecto al importe realmente financiado.
2. ¿Se pueden elegir únicamente las facturas que se desea financiar?
Depende del contrato. Algunas soluciones permiten seleccionar facturas o clientes. Otras prevén una cláusula de globalidad que obliga a ceder todos los créditos incluidos en el perímetro definido.
3. ¿Qué ocurre si un cliente paga directamente a la empresa en lugar de al factor?
El pago debe identificarse y comunicarse al factor. La empresa transfiere después los fondos según las modalidades previstas en el contrato. Esta suma no constituye tesorería adicional, porque la factura ya ha sido financiada.
4. ¿Una factura ya vencida puede financiarse?
A veces es posible, pero se estudiará con más prudencia. El factor intentará comprender el origen del retraso y verificar que no exista ningún litigio. Cuanto más antigua sea la factura, más difícil será su financiación.
5. ¿Qué ocurre si el cliente impugna la factura después de la financiación?
El factor puede suspender la financiación del crédito o solicitar justificantes complementarios. Si el litigio es real, el importe adelantado puede reimputarse a la empresa hasta que el desacuerdo se resuelva.
6. ¿El factor puede reducir un límite de financiación durante el contrato?
Sí. Un límite concedido sobre un cliente puede evolucionar si su situación financiera se deteriora o si su comportamiento de pago empeora. Por tanto, la empresa debe vigilar regularmente los límites disponibles sobre sus principales compradores.
7. ¿Se puede utilizar el factoraje solo durante un periodo de fuerte actividad?
Sí, algunas fórmulas están adaptadas a necesidades estacionales o puntuales. Sin embargo, hay que verificar la duración del compromiso, el mínimo anual de comisiones y las posibles obligaciones de remesa previstas por el contrato.
8. ¿Qué ocurre con el fondo de garantía cuando termina el contrato?
El factor conserva generalmente una parte del fondo hasta el cobro de los últimos créditos, abonos y litigios en curso. El saldo disponible se restituye después según las modalidades previstas en el contrato.
9. ¿El factoraje funciona con clientes extranjeros?
Sí, muchos factors proponen soluciones de exportación. Sin embargo, pueden aplicar reglas diferentes según el país, la divisa, la solvencia del cliente y el nivel de garantía disponible.
10. ¿Qué documentos hay que preparar antes de solicitar una oferta de factoraje?
Conviene preparar las últimas cuentas disponibles, un balance de antigüedad de saldos de clientes, la lista de los principales compradores, el volumen de negocio que se desea financiar, los plazos de pago, algunos ejemplos de facturas y los justificantes comerciales asociados.
El factoraje en un vistazo para principiantes
En resumen, de forma muy condensada: el factoraje es una herramienta de financiación rápida basada en créditos comerciales, dirigida principalmente a facturas B2B no vencidas e impagadas. Tanto para operaciones puntuales como para un uso anual, puede ofrecer una gestión completa o parcial de la cartera de clientes, acompañada de una garantía contra impagos y de una gestión del recobro.
Con plazos de pago muy rápidos, que pueden variar de 24 a 48 horas como máximo, esta solución se posiciona como una alternativa muy competitiva frente al descubierto bancario, al préstamo o a la cesión Dailly.
Fácil de poner en marcha y adaptable, Factoraje.es se distingue por su abanico de soluciones como especialista de la cartera de clientes. Desde la auditoría inicial hasta la implantación de una solución de factoring a medida, pasando por el seguimiento continuo, nuestros equipos aseguran un acompañamiento a largo plazo para que la herramienta de financiación siga estando perfectamente adaptada a las necesidades y restricciones de la empresa.
Este enfoque transparente y orientado a la creación de valor añadido le permite beneficiarse de consejos para revisar, renegociar o cambiar de contrato de factoraje, garantizando así la pertinencia y la rentabilidad óptima de la colaboración.
Para usted, que es principiante o novato, el factoraje ayuda a evitar problemas de tesorería convirtiendo sus facturas en dinero disponible más rápidamente. Es, en cierto modo, una “financiación sobre facturas de calidad”.
Esto permite mantener las operaciones sin interrupción y disponer de flexibilidad financiera para gestionar la empresa. En definitiva, es una solución práctica para que las empresas puedan gestionar sus flujos de tesorería y concentrarse en su crecimiento. Contacte con nosotros desde ahora para iniciar rápidamente una auditoría de sus posibilidades de optimización de tesorería.