¿Qué es el factoraje?
Todo lo que debe saber sobre el factoring
El factoraje, también conocido como factoring, es una solución de financiación potente cada vez más adoptada por las empresas para mejorar su tesorería y gestionar eficazmente su cartera de clientes.
Este método representa una alternativa innovadora frente a soluciones más tradicionales, ofreciendo una flexibilidad financiera muy valiosa. En este artículo sobre el factoraje, analizamos en profundidad esta estrategia financiera y sus importantes ventajas para las empresas.
Definición del factoraje
El factoraje o factoring es una práctica comercial mediante la cual una empresa vende sus créditos clientes pendientes de pago a un intermediario especializado, llamado factor. A cambio, el factor adelanta el pago de esas facturas a la empresa, permitiéndole recibir liquidez rápidamente. Después, el factor se encarga del recobro de esos créditos y de las acciones de reclamación frente a los clientes deudores. Por estos servicios, el factor percibe una comisión. Esta práctica resulta ventajosa para las empresas que desean mejorar su tesorería, limitar los riesgos de impago o externalizar los procedimientos de recobro.
No obstante, está asociada a un coste que puede variar según diversos parámetros, como el volumen de créditos cedidos, el sector de actividad de la empresa, la solvencia del cliente o las condiciones tarifarias de la sociedad de factoring. El factoring es accesible a todo tipo de empresas, desde el microempresario hasta la multinacional, y puede ser útil en distintas situaciones comerciales, como la necesidad de obtener fondos para operaciones de desarrollo, la gestión de la estacionalidad o la diversificación de las fuentes de financiación.
¿Qué es el factoraje?
El factoraje es una técnica que permite a una empresa subcontratar el recobro de sus facturas a una sociedad financiera. Una vez que la empresa ha enviado la factura a su cliente, el factor la paga inmediatamente, de forma parcial o total según el contrato, y asume toda la gestión administrativa vinculada a la facturación.
Esto incluye el seguimiento de pagos, las reclamaciones y el recobro de impagados. Al utilizar el factoring, las empresas pueden obtener liquidez rápidamente y liberarse de tareas administrativas relacionadas con las facturas, externalizando al mismo tiempo una parte del riesgo de impago.
El factoraje se dirige a estructuras de todos los tamaños y sectores de actividad, siempre que vendan principalmente a otras empresas, es decir, en B2B.
Funcionamiento del factoraje
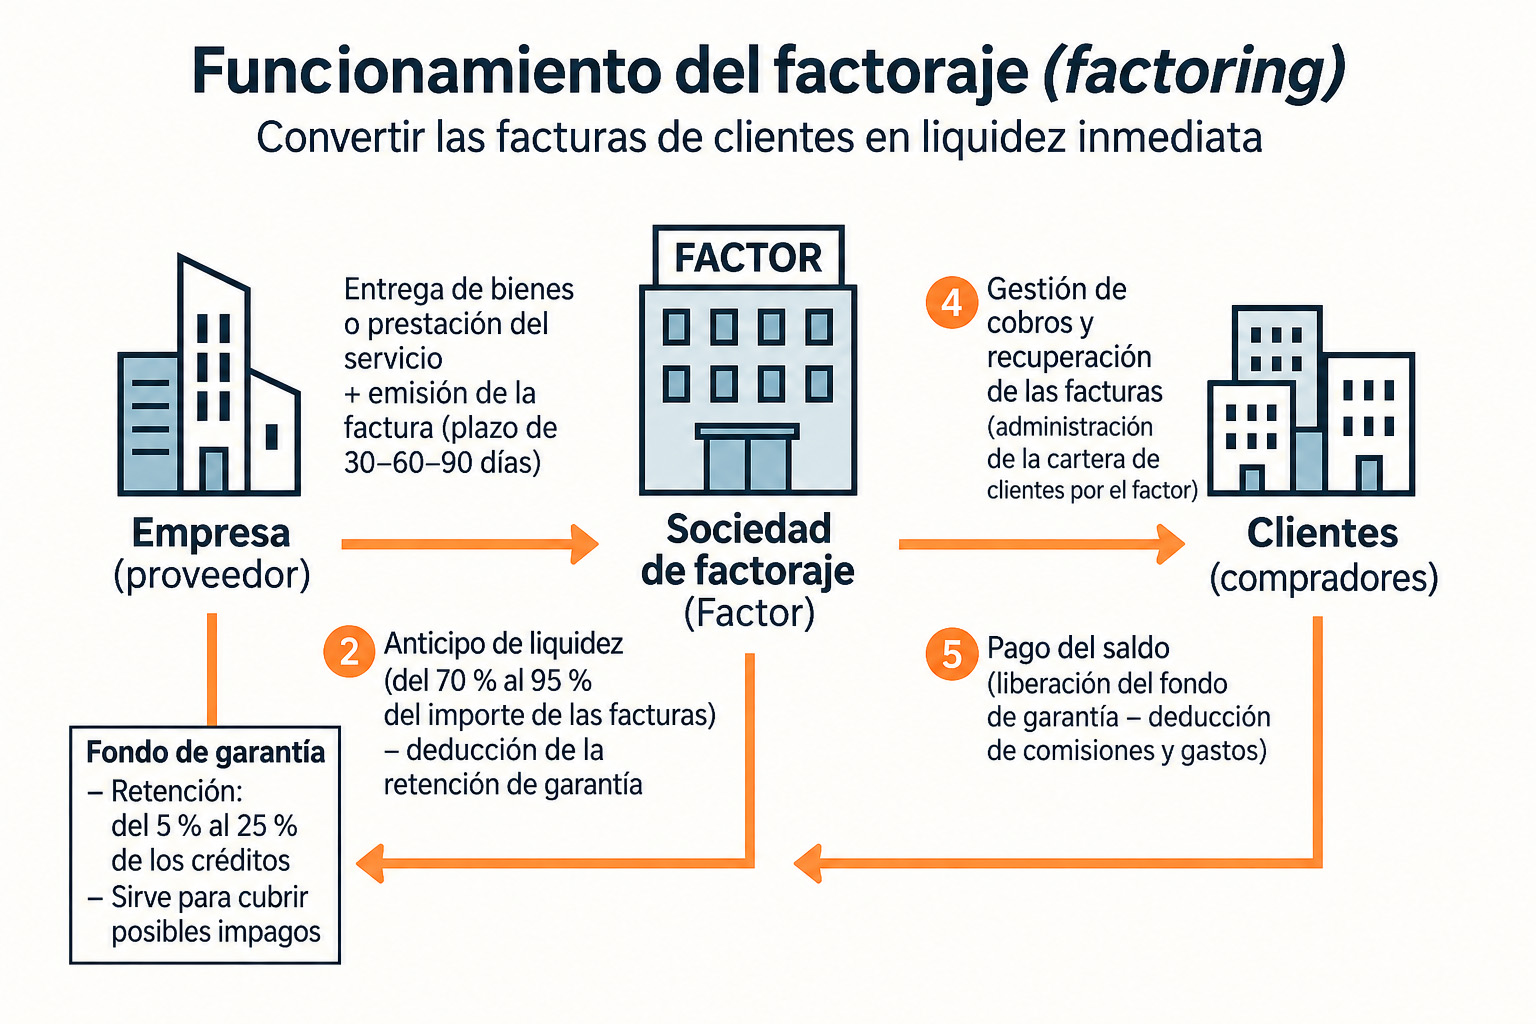
El factoraje o factoring es una técnica de financiación mediante la cual una empresa cede sus facturas clientes a una entidad especializada, el factor, con frecuencia una filial bancaria, para transformar inmediatamente sus créditos en tesorería disponible. En cuanto se emite una factura y la entrega o prestación ha sido realizada, se transmite al factor, que verifica su elegibilidad y abona a la empresa una avance de tesorería, generalmente en 24 a 48 horas, por entre el 70 % y el 95 % del importe con IVA. El factor retiene una parte de las sumas en un fondo de garantía destinado a cubrir posibles impagos, y después se encarga del seguimiento de las facturas: registro, reclamaciones, recobro amistoso o judicial y cobro de los pagos. Una vez que los clientes pagan, devuelve a la empresa el saldo, liberando el fondo de garantía y deduciendo sus comisiones de financiación y gestión. La empresa convierte así rápidamente créditos a vencimiento, a 30, 60, 90 días o más, en liquidez, al tiempo que externaliza una parte importante del riesgo y de las tareas administrativas vinculadas a la cartera de clientes.
Para comprender bien el funcionamiento del factoraje, conviene verlo como un servicio basado en tres pilares.
Este mecanismo tiene un coste estructurado en varias capas.
Algunos sectores más técnicos o litigiosos, como la construcción, pueden requerir contratos adaptados, pero el principio de funcionamiento sigue siendo el mismo: ceder créditos para asegurar la tesorería y el riesgo cliente.
| Tipo de coste | ¿A qué corresponde? | Estimación media |
|---|---|---|
| Comisión de factoraje (servicio) | Remunera la gestión de las facturas, el recobro y el seguro de crédito. | 0,5 % a 2,5 % del volumen de negocio cedido. |
| Comisión de financiación (intereses) | Coste del anticipo de tesorería, calculado sobre las sumas utilizadas y su duración. | Tipo de referencia + margen, a menudo entre el 2 % y el 4 %. |
| Gastos de expediente | Gastos anexos por la apertura del contrato o el acceso a plataformas. | Variable, forfait anual o por operación. |
¿Cuál es el principio del factoraje?
El principio del factoraje es sencillo: una entidad comercial cede sus facturas a una sociedad de factoring, comúnmente llamada factor. A cambio, el factor adelanta rápidamente, generalmente en 48 horas, una parte del importe de esas facturas a la empresa cedente. Este anticipo permite optimizar de inmediato la liquidez de la actividad, reduciendo así los plazos de pago que a veces pueden parecer interminables.
Así, el factoring ofrece a las empresas:
El factoraje es especialmente apreciado por empresas que tienen necesidades de financiación rápida o que desean centrarse en su actividad principal delegando la gestión de créditos.
Las ventajas clave del factoraje
Como alternativa eficaz a los métodos tradicionales de financiación, el factoraje es una herramienta adaptada a los retos actuales, que permite a las empresas mejorar su tesorería, asegurar sus operaciones y obtener una visión más clara de su futuro financiero. Descubra las ventajas indiscutibles y las distintas facetas de este mecanismo esencial.
La financiación
Una de las principales ventajas del factoraje es la mejora de la tesorería del proveedor que lo solicita. Al ceder sus créditos, la empresa obtiene rápidamente una parte del importe de sus facturas por parte del factor. Esta inyección de liquidez puede servir para financiar distintas necesidades, como la necesidad de fondo de maniobra, el pago de proveedores o la inversión en nuevos proyectos, sin esperar los pagos de sus clientes.
Esta flexibilidad financiera resulta especialmente crucial para empresas en crecimiento, como pequeñas empresas, pymes o nuevas estructuras. Además, el factoraje permite reducir los riesgos vinculados a los impagos. Al ceder las facturas a un factor, la empresa también transfiere, según el contrato, la responsabilidad del recobro de los pagos. El factor, gracias a su experiencia y recursos, evalúa la solvencia de los clientes y gestiona las reclamaciones en caso de retraso de pago.
Mayor visibilidad sobre la tesorería futura
El factoraje ofrece una visibilidad valiosa sobre la tesorería futura de la empresa. Al conocer de antemano los importes cedidos al factor, el vendedor puede planificar mejor sus gastos e inversiones. Esta precisión financiera constituye una ventaja importante para la toma de decisiones y la gestión de flujos de caja.
Soluciones adaptadas a cada empresa
Es importante señalar que existen distintas formas de factoraje, adaptadas a diversos sectores, tamaños de empresa y necesidades específicas. Entre ellas se encuentran el factoring forfaitario, basado en una cuota mensual fija, o el factoraje confidencial, diseñado para preservar la imagen de la empresa.
Las limitaciones del factoraje
A pesar de sus importantes ventajas, el factoraje no es una solución universal. Los costes asociados a este método financiero pueden ser elevados debido a los servicios prestados por el factor. Por ello, resulta esencial leer cuidadosamente los términos del contrato y negociar los aspectos financieros.
Además, algunos clientes pueden tener una percepción negativa del factoraje. En ese caso, una comunicación transparente y explicativa con los clientes es necesaria para que comprendan las ventajas de esta solución.
El fondo de garantía para cubrir el riesgo de impago en factoraje
Para protegerse frente al riesgo de impagos en determinadas actividades, como la construcción, el factor determina un fondo de garantía basado en un porcentaje, entre el 5 % y el 25 %, del saldo total de créditos cedidos, que servirá para cubrirlo frente a impagos.
Para constituir este fondo, cuyo valor se basa en la evaluación del riesgo por parte del factor, el contrato prevé una cláusula de retención de garantía. De este modo, mientras no se alcance el importe objetivo del fondo, el factor retendrá una pequeña suma en cada transferencia de crédito. Este importe, llamado retención de garantía, contribuirá a la constitución del fondo.
Esta garantía será movilizada por el factor si encuentra dificultades para recuperar las facturas transmitidas por la empresa. Conviene subrayar que el saldo del fondo se devuelve a la empresa factorizada si el contrato finaliza en las condiciones previstas.
¿Cómo funciona el factoring?
La aplicación del factoraje se basa en varios requisitos previos. La sociedad considerada como proveedor debe obtener la aprobación del factor para cada crédito. Habitualmente, se define una límite para cada cliente, reduciendo así los riesgos de impago. Los pagos pueden efectuarse de distintas maneras: mediante efecto comercial, cheque o transferencia.
Es esencial comprender que el factoring genera costes deducidos del importe del crédito. Estos gastos se dividen en dos partes:
Los ingresos del factor proceden de estas dos comisiones: una por la financiación anticipada y otra por los servicios de factoraje.
Los distintos tipos de factoraje
Existen varias formas de servicios de factoraje: desde el modelo tradicional hasta la gestión delegada.
Un ejemplo concreto para entender el factoraje de la A a la Z
Una definición se entiende mucho mejor cuando se aplica a una situación real. Tomemos el caso de una pyme de servicios que realiza una prestación para una gran cuenta y emite una factura de 60 000 euros IVA incluido, pagadera a 60 días. Sin embargo, la empresa debe pagar salarios, IVA, proveedores y cargas antes de cobrar esta factura.
Ejemplo: transformar una factura de 60 000 euros en tesorería
Supongamos que el factor acepta el cliente y la factura, y que el contrato prevé, a modo de ejemplo, una financiación de hasta el 90 % del crédito elegible. Sobre una factura de 60 000 euros, el anticipo teórico puede alcanzar 54 000 euros. Esta suma puede movilizarse rápidamente, sin esperar al vencimiento comercial previsto con el cliente.
El saldo no se pierde automáticamente ni debe considerarse un coste. Una parte puede quedar temporalmente inmovilizada como fondo de garantía, reservas contractuales o saldo no financiado. Cuando el cliente paga y las cuentas se regularizan, las sumas disponibles se devuelven según las reglas previstas en el contrato, después de deducir comisiones y posibles gastos.
Ejemplo: ¿cuánto cuesta realmente el anticipo de tesorería?
El coste debe calcularse sobre las condiciones reales del contrato y no a partir de un porcentaje aislado. Imaginemos, solo para ilustrar el cálculo, que se utilizan 54 000 euros durante 60 días con un tipo anual de financiación del 6 %. El coste financiero sería de aproximadamente 533 euros. Si una comisión de factoraje del 0,8 % se aplicara a la factura de 60 000 euros, representaría 480 euros. En este ejemplo pedagógico, el coste total sería por tanto cercano a 1 013 euros, sin incluir posibles gastos anexos.
Este cálculo permite al dirigente o al director financiero comparar el coste del factoring con el beneficio obtenido: descuento de proveedor, pedido adicional, reducción del descubierto bancario, pago de salarios sin tensión o capacidad para aceptar un nuevo contrato. El indicador correcto no es solo la tasa, sino el coste de la financiación comparado con el valor económico que permite crear o asegurar.
¿Qué facturas pueden financiarse realmente mediante un factor?
No todas las facturas presentes en la contabilidad se convierten automáticamente en una fuente de financiación. El factor analiza la naturaleza del crédito, su deudor, su vencimiento, los justificantes de entrega o prestación y los posibles litigios. Un crédito profesional debe ser suficientemente cierto e identificable para poder cederse y financiarse.
Un pedido firmado todavía no es una factura financiable
Una empresa puede tener una cartera de pedidos importante y, aun así, disponer de pocos créditos inmediatamente movilizables. Por ejemplo, un proveedor informático obtiene un contrato de 120 000 euros para doce meses. Mientras las prestaciones previstas no se hayan realizado y facturado conforme al contrato, el importe total de 120 000 euros no constituye necesariamente un crédito financiable.
Es una distinción especialmente importante para las empresas en crecimiento. El factoraje financia principalmente la cartera de clientes ya nacida de la actividad, y no el volumen de negocio futuro esperado. Las solicitudes de anticipo, facturas proforma o prestaciones no realizadas se tratan, por tanto, de forma diferente.
El factor analiza tanto al cliente como la factura
Una factura de 20 000 euros emitida a un gran grupo solvente puede ser más sencilla de financiar que una factura de 8 000 euros dirigida a una empresa con incidencias de pago. El factor suele fijar una límite o saldo aceptado para cada deudor. Esta línea puede evolucionar si la situación financiera del cliente se deteriora o si la exposición se vuelve demasiado elevada.
Ejemplo: una pyme dispone de una línea de 100 000 euros sobre su principal cliente. Ya tiene 85 000 euros de facturas en curso y emite una nueva factura de 40 000 euros. El saldo total alcanza entonces 125 000 euros. Según el contrato, los 25 000 euros que superan la línea pueden no financiarse o no beneficiarse de la misma cobertura. Por tanto, hay que seguir las líneas de clientes incluso antes de emitir grandes facturas.
Una factura litigiosa puede bloquear la financiación
El riesgo de insolvencia y el litigio comercial son dos situaciones distintas. Si un cliente se niega a pagar porque impugna la calidad de una prestación, una cantidad entregada o el importe facturado, el factor puede suspender la financiación del crédito afectado y solicitar justificantes. Una garantía contra insolvencia no transforma automáticamente una factura discutida en un crédito garantizado.
En la práctica, la prevención empieza mucho antes de la financiación: pedido, albarán de entrega, acta de recepción, contrato firmado y factura coherente son elementos que facilitan el análisis del expediente y reducen el riesgo de bloqueo.
¿Cómo calcular la tesorería realmente disponible con el factoraje?
Un error frecuente consiste en aplicar un porcentaje de anticipo al volumen de negocio total y considerar el resultado como tesorería segura. En realidad, hay que partir de los créditos realmente elegibles, tener en cuenta los límites de clientes, facturas litigiosas, abonos, fondo de garantía y reservas contractuales.
El volumen de negocio no equivale al importe financiable
Imaginemos una empresa que factura 200 000 euros al mes. De este importe, 20 000 euros corresponden a particulares, 15 000 euros a anticipos, 10 000 euros están temporalmente en litigio y 25 000 euros superan las líneas disponibles sobre ciertos deudores. En este ejemplo, el volumen inmediatamente elegible ya no es de 200 000 euros, sino de 130 000 euros.
Si el contrato permite movilizar el 90 % de esta base, la financiación teórica alcanza 117 000 euros. Después, el director financiero debe tener en cuenta las retenciones, gastos y movimientos de la cuenta corriente factor para conocer la tesorería neta realmente movilizable.
Los indicadores que conviene seguir cada mes
Para saber si el contrato funciona realmente, conviene seguir algunos indicadores simples: importe de facturas cedidas, importe realmente financiado, tasa de dilución, créditos no financiados, líneas de clientes utilizadas, importe del fondo de garantía, retraso medio de pago y coste total del contrato. Un cuadro de mando mensual permite detectar rápidamente una bajada de rendimiento.
Por ejemplo, si se ceden 500 000 euros de facturas pero solo se financian efectivamente 280 000 euros, hay que comprender por qué. Una concentración excesiva sobre ciertos clientes, litigios, justificantes faltantes o líneas insuficientes pueden explicar esta diferencia. Un contrato de factoraje debe pilotarse, no solo firmarse.
Financiación, recobro y garantía: tres servicios que no deben confundirse
El factoraje suele presentarse como una única prestación, aunque combina varias funciones distintas. Esta distinción es esencial para comprender lo que la empresa compra realmente y lo que ocurre en caso de retraso o impago.
La financiación aporta tesorería antes del vencimiento
La financiación corresponde al anticipo puesto a disposición por el factor sobre las facturas aceptadas. La empresa utiliza esta tesorería durante el periodo que separa la cesión de la factura y su pago por el deudor. Este uso es el que genera principalmente la comisión de financiación.
El recobro se refiere al seguimiento y las reclamaciones
Según la fórmula elegida, el factor puede encargarse del registro de pagos, las reclamaciones amistosas y ciertos procedimientos de recobro. Esta prestación puede aportar una ganancia de tiempo importante a empresas que disponen de un equipo administrativo reducido o de un gran número de deudores.
La garantía depende del contrato y de la causa del impago
Una fórmula sin recurso o acompañada de seguro de crédito puede cubrir ciertos casos de insolvencia dentro de los límites previstos. En cambio, un litigio comercial, una factura no conforme o una prestación impugnada no se asimilan automáticamente a una insolvencia garantizada. El dirigente debe leer por separado las cláusulas de financiación, recurso y cobertura del riesgo.
¿Cómo saber si el factoraje está adaptado a su empresa?
El factoraje es especialmente pertinente cuando la necesidad de tesorería procede del desfase entre la facturación y el pago de los clientes. Resulta menos adaptado si la dificultad financiera procede principalmente de un margen insuficiente, pérdidas recurrentes o un modelo económico que consume estructuralmente más cash del que genera.
Caso favorable: una actividad rentable penalizada por plazos de pago
Una empresa de mantenimiento realiza 150 000 euros de volumen de negocio mensual con un margen correcto, pero sus grandes clientes pagan a 60 días. Debe pagar salarios cada mes y proveedores a 30 días. Su problema procede, por tanto, principalmente del desfase de la necesidad de fondo de maniobra. El factoraje puede transformar aquí una parte de las facturas en tesorería y acompañar el crecimiento del volumen de negocio.
Caso que debe analizarse: una empresa muy concentrada en un solo cliente
Una sociedad que realiza el 70 % de su volumen de negocio con un único comprador puede financiarse si ese cliente es sólido, pero el expediente presenta un riesgo de concentración. Una reducción de la línea concedida sobre ese deudor tendría un impacto inmediato en la capacidad de financiación. Hay que examinar entonces la línea cliente, la garantía concedida, la duración del contrato comercial y las posibilidades de diversificación.
Caso desfavorable: utilizar el factoraje para financiar pérdidas de forma duradera
Una empresa que pierde 30 000 euros cada mes puede obtener temporalmente oxígeno movilizando sus facturas, pero esta tesorería no corrige la causa del déficit. Cuando los créditos disponibles se hayan financiado, el problema de rentabilidad seguirá presente. El factoraje financia el ciclo de explotación; no sustituye una reestructuración económica cuando la actividad es estructuralmente deficitaria.
El factoraje en Francia: una financiación ya ampliamente instalada
El factoraje ya no es un producto marginal reservado a algunas empresas en dificultad. Según las estadísticas publicadas por la Asociación Francesa de Sociedades Financieras, los factors tomaron a cargo 439,4 mil millones de euros de créditos en 2025, con una progresión del 1,9 % en un año. La actividad internacional representaba 169,1 mil millones de euros, con una subida del 5 %.
Estos volúmenes muestran que el factoring se ha convertido en una herramienta habitual de financiación de la cartera de clientes. Para una empresa, la verdadera pregunta ya no es solo saber qué es el factoraje, sino qué fórmula, qué perímetro de clientes y qué nivel de servicio corresponden mejor a su ciclo de explotación.
Preguntas frecuentes prácticas: 10 preguntas antes de utilizar el factoraje
1. ¿Puede financiarse una factura si el cliente impugna solo una parte del importe?
El factor puede considerar que un crédito litigioso ya no es totalmente elegible mientras no se resuelva el desacuerdo. En algunos expedientes, la parte no impugnada puede tratarse por separado si está claramente identificada y si el contrato lo permite. Por tanto, es importante formalizar rápidamente los abonos y acuerdos comerciales para evitar que un litigio parcial bloquee una suma mayor.
2. ¿Qué ocurre si el factor reduce la línea concedida sobre un cliente estratégico?
Las nuevas facturas pueden quedar parcial o totalmente sin financiación por encima de la línea disponible. Según el contrato, la cobertura contra insolvencia también puede verse afectada. Un director financiero debe seguir las líneas de sus principales deudores y anticipar una solicitud de aumento antes de un fuerte incremento de ventas.
3. ¿Se puede poner en marcha un contrato si un solo cliente representa la mayor parte del volumen de negocio?
A veces es posible, especialmente si el deudor es sólido y la relación comercial está bien documentada. En cambio, el factor analizará atentamente la concentración del riesgo. La capacidad de financiación de la empresa dependerá entonces en gran medida de la línea concedida sobre ese cliente único.
4. ¿Una factura ya muy vencida puede todavía financiarse?
No es automático. Los factors suelen priorizar créditos recientes y conformes a las condiciones previstas en el contrato. Una factura antigua o ya muy vencida puede considerarse un crédito de recobro más que una factura a financiar. Hay que verificar las reglas de antigüedad previstas en la oferta.
5. ¿Cómo medir la tasa real de utilización de un contrato de factoraje?
Un indicador útil consiste en comparar el importe efectivamente financiado con el importe de las facturas cedidas y después con el total de facturas B2B emitidas. Una tasa baja puede revelar líneas clientes insuficientes, numerosos litigios, facturas no elegibles o un contrato mal dimensionado.
6. ¿Se pueden factorizar facturas dirigidas a una administración u organismo público?
Sí, algunos contratos financian créditos sobre compradores públicos. Sin embargo, el circuito de facturación y las formalidades de cesión deben ser compatibles con el mercado correspondiente. Para contratos públicos, los justificantes y el tratamiento mediante procedimientos de facturación electrónica deben examinarse con el factor antes de la puesta en marcha.
7. ¿Qué impacto tienen los abonos y descuentos comerciales sobre la financiación?
Un abono reduce el valor del crédito inicial. Si interviene después de la financiación, el factor puede cargar la cuenta corriente del adherente o reducir disponibilidades futuras. Una empresa que concede muchas rebajas, descuentos o abonos debe integrar esta dilución en el cálculo de su capacidad real de financiación.
8. ¿Qué ocurre si el cliente paga directamente a la empresa en lugar de al factor?
En un contrato notificado, este pago debe regularizarse rápidamente, ya que el crédito ha sido cedido. La empresa debe informar al factor y transferirle las sumas según los procedimientos previstos. Los pagos directos repetidos pueden complicar la conciliación de cuentas y provocar reservas contractuales.
9. ¿El factoraje puede ocultar un problema de margen o rentabilidad?
Sí. La financiación mejora la fecha en que la empresa dispone del cash, pero no transforma una venta deficitaria en una venta rentable. Si la sociedad pierde dinero en cada operación, el factoraje solo puede retrasar la manifestación del problema. Por tanto, hay que seguir simultáneamente margen, resultado, necesidad de fondo de maniobra y tesorería.
10. ¿Qué documentos hay que comparar antes de elegir entre dos ofertas de factoring?
Hay que comparar la tasa de financiación, la comisión de factoraje, los mínimos anuales, el fondo de garantía, los gastos anexos, las líneas clientes, exclusiones, condiciones de recurso, duración del compromiso, modalidades de rescisión y servicios realmente incluidos. Dos ofertas con una tasa similar pueden producir una tesorería neta y un coste final muy diferentes.
Para concluir, el factoraje se presenta como una alternativa potente a las soluciones de financiación tradicionales. Ofrece ventajas significativas, como la mejora de la liquidez, la reducción de riesgos de impago y una mejor visibilidad financiera. Sin embargo, antes de elegir este método, es esencial comprender sus implicaciones y seleccionar la solución que mejor se corresponda con las necesidades específicas de la empresa. Utilizado con criterio, el factoraje puede convertirse en un aliado valioso para el crecimiento empresarial.